ベリーベスト法律事務所 千葉


【千葉駅徒歩3分】債務整理のご相談は回数を問わず無料|グループ全体で13万件以上の相談実績
ベリーベスト法律事務所の千葉オフィスは、JR・千葉都市モノレール「千葉駅」から徒歩3分の場所にある法律事務所です。債務整理のご相談予約のお問合せは、平日は9時30分~21時、土日祝日は10時~18時30分まで受け付けています。借金問題については、相談回数にかかわらず無料で相談できます。
「返済日までにお金を用意できない」「督促が届くようになった」「このまま滞納を続けるとどうなるのか不安」といった場合はご相談ください。まだ債務整理をするか決めていなくても、現在どのような対応が必要なのか、利用できる可能性がある手続きや費用について確認できます。
ご相談では、借入先や返済状況、毎月の収入・支出などを確認し、今後も返済を続けられるのかを整理します。すでに督促を受けている場合は、現在どの段階にあるのかも確認しながら、今後の対応を考えます。「まず何から対応すればよいかわからない」という段階でも、現在の状況をお聞かせください。
※ご相談は電話やオンラインでも承っておりますが、正式なご依頼の際には一度ご来所いただき、対面での面談を必須とさせていただいております。
〈ベリーベスト法律事務所 千葉の特徴〉
▼幅広い法律分野で得た知識を事務所内で共有|債務整理のご相談にも活用
ベリーベスト法律事務所では、幅広い法律問題への対応を通じて得た知識やノウハウを事務所内で蓄積・共有し、その後の法律相談にも役立てています。
借金問題では、返済を続けながら負担を見直す方法もあれば、裁判所を利用して借金を整理する方法もあります。過払い金が発生している可能性を確認するケースもあるため、現在の借入額や収支、返済の見通しなどを伝えながら、考えられる対応を確認できます。
▼まだ手続きを決めていない段階でも相談可能|借金相談は何度でも無料
「弁護士へ相談したら、その場で債務整理を始めなければならないのではないか」と不安に感じる方もいるでしょう。ベリーベスト法律事務所では、借金問題について何度相談しても相談料はかかりません。
ご相談いただく前に任意整理・個人再生・自己破産などから自分で方法を選んでおく必要もありません。現在の返済状況を伝え、考えられる方法や費用について説明を受けてから、依頼するかどうかを検討できます。「まず今の状況を弁護士に見てもらいたい」「督促が届いているが、債務整理が必要なのかわからない」といった段階でも相談できます。
▼ベリーベストグループ全体で債務整理13万件以上|幅広い借金問題の相談に対応
任意整理や過払い金返還請求、個人再生、自己破産を含む債務整理について、ベリーベストグループ全体で累計13万件以上(※1)の相談実績があります。また、裁判所を利用する手続きについても、破産・免責許可は約4,000件、再生・認可決定は900件以上(※2)です。
借金問題は、返済が苦しくなり始めた段階で相談する方もいれば、すでに滞納が続き、督促を受けている状態で相談する方もいます。現在どの段階にある場合でも、借金や家計の状況を確認しながら今後の対応について相談できます。
※1 相談件数は2010年12月~2024年12月末まで
※2 破産・免責許可件数および再生・認可決定件数は2010年12月~2024年10月末の累計
▼転居後も相談を続けやすい全国体制|関連する問題は各分野の専門家と連携
ベリーベスト法律事務所には400名以上の弁護士が在籍(2026年4月現在)し、全国70拠点以上にオフィスを展開(2026年9月現在)しています。債務整理を進めている途中で転勤や引っ越しが生じた場合にも、必要に応じて別のオフィスと連携できます。
また、借金問題に税金や不動産登記、事業上の手続きなどが関係している場合には、弁護士だけではなく、ベリーベストグループの税理士、司法書士、行政書士、社会保険労務士、弁理士との協力も可能です。債務整理以外にも確認すべき問題がある場合、その内容に応じて必要な専門分野へつなげられます。
〈債務整理に対する取り組み方〉
▼取引履歴を確認して正確な債務額を把握|返済状況に合った方法を考えます
長期間借り入れと返済を続けている場合、自分で把握している残高と、取引履歴を確認して算出した債務額が一致しないことがあります。また、以前から取引を続けているケースでは、過去の利息を確認する必要が生じることもあります。
依頼後は、借入先から取引履歴などを取り寄せ、これまでの借り入れや返済について調査します。必要に応じて利息を計算し直し、現在の債務額を確認します。過去に利息を払い過ぎていることが判明した場合には、過払い金返還請求を検討できるケースもあります。まず債務の内容を正確に把握し、その金額と毎月の収支を照らし合わせながら、今後も返済を続けられるのか、別の方法によって借金を整理する必要があるのかを判断します。
▼弁護士が債権者との窓口を担当|状況に合わせて交渉や申立てへ移行
債務整理を依頼すると、弁護士は貸金業者などに受任通知を送付します。貸金業者が受任通知を受け取った後は、正当な理由がない限り、本人へ直接取立てを行うことは禁止されています。その後の連絡は弁護士が窓口となって対応します。
債務額の調査を終えた後は、選択する手続きに応じて次の対応へ進みます。任意整理では、返済条件について債権者と交渉し、個人再生では返済計画を作成して裁判所へ申立てを行います。自己破産を選択する場合は、借金や財産に関する資料を準備し、免責許可を得るための手続きを進めます。督促への対応と並行して自分だけで手続きを調べ続けるのが負担になっている場合も、必要な対応を弁護士に確認しながら進められます。
〈弁護士からのアドバイス〉
▼完済した借金でも過払い金がないか確認できる場合があります
すでに返済を終えた借金であっても、過去の取引内容によっては過払い金が発生している可能性があります。
過払い金があるかどうかは、当時の契約内容や借入期間、適用されていた金利などを確認して判断します。「昔のことなので詳しく覚えていない」「すでに完済しているから関係ない」と考えている場合でも、対象になる可能性があります。長期間にわたって借り入れと返済を繰り返していた方や、以前利用していた借金について気になる方は、過去の取引も含めて弁護士へ相談してみましょう。
▼受任通知を送る前に、銀行口座や保証人への影響も確認しましょう
債務整理を依頼する際には、受任通知を送った後に生じる影響についても事前に確認しておくことが大切です。銀行からの借り入れを債務整理すると、その銀行の口座が凍結されることがあります。また、保証人付きの借金では、保証人へ返済を求められる可能性があります。
給与振込口座として使っている銀行から借り入れがある、家族が保証人になっているといったご事情は、依頼前に伝えておくことが大切です。受任通知を送った後の変化まで把握したうえで手続きを始めれば、生活への影響にも備えやすくなります。
〈弁護士からメッセージ〉
借金の返済が遅れ始めると「次の給料が入れば何とかなる」「今月だけ乗り切れば大丈夫」と考え、対応を先延ばしにしてしまうことがあります。しかし、滞納が続くことで一括返済を求められたり、裁判手続きへ進んだりする可能性もあります。
また、債務整理について考え始めると、勤務先への影響やスマートフォンの利用など、返済以外のことまで心配になる方もいらっしゃるでしょう。実際にどのような影響が生じるかは、現在の借入状況や契約内容、選択する手続きによって異なります。
ご相談では、すでに起きている問題だけではなく「このまま滞納するとどうなるのか」「手続きをした後の生活に何が変わるのか」といった疑問も確認できます。返済が難しくなってきたと感じた段階で現在の状況を整理し、これから取れる方法を考えていきましょう。
所属弁護士
阿萬 芳郎(あまん よしろう)


料金
アクセス
解決事例


対応エリアから弁護士・司法書士を探す
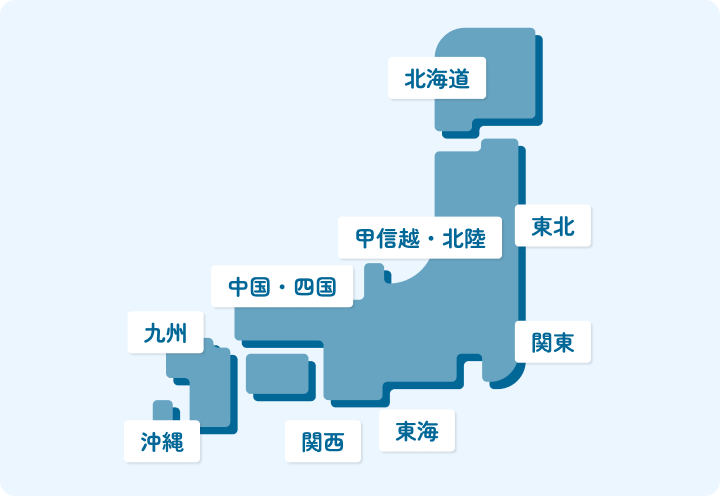
同じ都道府県で相談内容から探す
同じ市区町村で相談内容から探す
債務整理に関する正確な情報と借金問題の解決・債務整理に取り組む弁護士を検索できるサービスで「債務整理のとびら」はあなたをサポートします。
借金の悩みをずっと一人で抱え続ける必要はありません。肩の荷を下ろして、新しい未来に向けて一歩踏み出してみませんか。